

წარმოგიდგენთ DIV (დივიდენდურ) სტრატეგიას
ეს სტრატეგია შევქმენით ინვესტორების იმ კატეგორიებისთვის, რომლებსაც შემოსავლის მუდმივი წყარო სჭირდებათ. მაგალითად, ასეთ კატეგორიას მიეკუთვნებიან პენსიონერები. მათ მუდმივი შემოსავალი სჭირდებათ. და, მაგალითად, ბაზრის ვარდნის შემთხვევაში მათ ყოველთვის არ შეუძლიათ ერთი წლის/ წელიწადნახევრის ლოდინი, სანამ ბაზარი აღდგება. მათ ფული მიმდინარე ხარჯების დასაფარად სჭირდებათ. ამიტომ ვარჩევდით აქციებს, რომლებიც წლიურად მინიმუმ 3%-ს იძლევა.
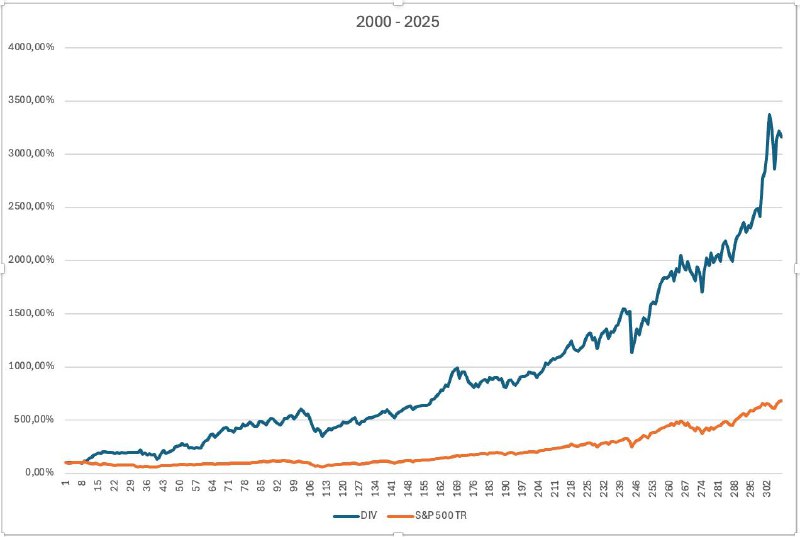
აი, რა გამოგვივიდა. მოგვყავს სტრატეგიის მუშაობის შედეგი 25 წლის განმავლობაში, 2000 წლიდან 2025 წლამდე. ამ დროის განმავლობაში იყო კრიზისებიც, სწრაფი ზრდის პერიოდიც და სტაგნაციის პერიოდიც.
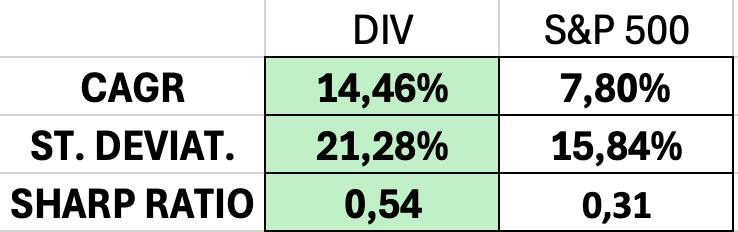
მიუხედავად იმისა, რომ სტრატეგიის ვოლატილობა ბენჩმარკის ვოლატილობაზე 34%-ით მაღალი აღმოჩნდა, რადგან შემოსავლიანობა S&P 500-ს თითქმის ორჯერ აღემატება, სტრატეგიის შარპის კოეფიციენტი მნიშვნელოვნად უფრო მაღალია, ვიდრე ინდექსისა.
და მთავარია, რომ სტრატეგია წარმოქმნის ფულად ნაკადს აშშ-ში საბანკო დეპოზიტის დონეზე და 25 წლის პერიოდში წლიურ 14,46%-იან საერთო ზრდას იძლევა.
განხილვა Telegram-ში
კომენტარები რუსულიდან მანქანურადაა თარგმნილი.
- PrintABC 26.09.2025საინტერესოა, რა თქმა უნდა, მსურს განხილვა. აშშ-ში საბანკო დეპოზიტის დონის ფულადი ნაკადი დაახლოებით რამდენია?
- PrintABC 26.09.2025იძლევა წლიურ საერთო ზრდას 14,46%-ის ოდენობით - ეს დივიდენდისა და ფასიანი ქაღალდის ფასის წლიური ზრდის ჯამია?
- წელიწადში 3%-დან
- ეს ყველაფერი ერთადაა. ზრდაც და დივიდენდიც.
- იმ პირობით, რომ დივიდენდი გამოგაქვთ თუ რეინვესტირდება?
- რეინვესტირების პირობით. ნახეთ, მთლიანობაში, 25-წლიან პერიოდში სტრატეგია იძლევა 14,4% საშუალო წლიურ მთლიან შემოსავლიანობას Total Return (დივიდენდები + ფასის ზრდა). თავად დივიდენდები წელიწადში 3%-ს ან მეტს შეადგენს. ეს ნიშნავს, რომ თუ ყველა დივიდენდი გამოიტანეთ, გრჩებათ 14,4-3=11,4 პროცენტის ზრდა. ბაზარი კი ამ პერიოდში საშუალოდ 7,8%-ით იზრდება. ანუ, ასეთ შემთხვევაში, თქვენი ფონდი ბაზარზე დაახლოებით 3,6% %-ით სწრაფად იზრდება. ეს უკვე მას შემდეგ, რაც დივიდენდების სახით 3% გამოიტანეთ. მაგრამ თუ საცხოვრებლად, ვთქვათ, 2% გამოგაქვთ, დანარჩენს კი რეინვესტირებთ, დივიდენდების გამოტანის შემდეგ თქვენი ფონდის საშუალო წლიური ზრდა 12,4% რჩება.
რისთვის შეიძლება იყოს ეს საჭირო? დავუშვათ, პენსიონერი ვარ (ასეც არის). ინვესტიციებში სოლიდური თანხა მაქვს. გამოვთვალე, რომ ამ თანხის წლიური 3%-ით ნორმალურად ვცხოვრობ. შემიძლია ჩავდო თანხა სტრატეგიაში, რომელიც წლიურ 20%-ს მომცემს, მაგრამ მეშინია. 20% ხომ საშუალო მაჩვენებელია. ბაზარზე კი ვარდნები ხდება. ვარდნების დროს გაყიდვა არ შეიძლება, რადგან ფასები არასახარბიელოა, მე კი ჭამა მუდმივად მინდა. ამ პრობლემების თავიდან ასაცილებლად შეიქმნა ეს სტრატეგია. 3%-ს დივიდენდებიდან მივიღებ (იქ დივიდენდური არისტოკრატები შეირჩევა, რომლებიც ათწლეულების განმავლობაში იხდიან დივიდენდებს და მუდმივად ზრდიან მათ). მაშინ ბაზრის ვარდნები აღარ მაღელვებს. დივიდენდებით ვცხოვრობ. თავად აქციებს კი არ ვეხები. თუმცა გასათვალისწინებელია ინფლაცია და დივიდენდებზე გადასახადიც. მაგრამ ეს უკვე თქვენი პორტფელის ინდივიდუალური ფორმირებისა და მართვის საკითხებია. ჩვენც გთავაზობთ ასეთ მომსახურებას, თუმცა ცალკე საფასურად 😊
შესვლა Telegram-ით. კომენტარი გამოჩნდება არხში პოსტის ქვეშ.