

დადგა დრო შევაჯამოთ ინვესტიციების 5 თვის შედეგები ჩვენი ოთხი რეალური
დადგა დრო შევაჯამოთ ინვესტიციების 5 თვის შედეგები ჩვენი ოთხი რეალური პორტფელისთვის, რომლებიც AVI-სტრატეგიების მიხედვით არის ჩამოყალიბებული Interactive Brokers-ის ოთხ ანგარიშზე. სკრინშოტები იმისა, რასაც IB გვატყობინებს (ყველა მონაცემი პარასკევის, 21 მარტის დღის ბოლოსთვის).
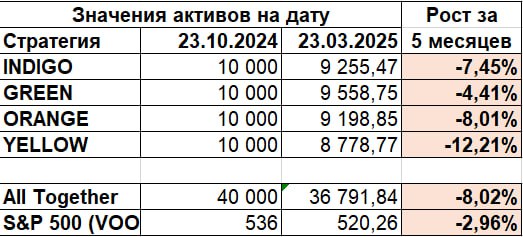
ჩვენი ანგარიშების დღევანდელი მდგომარეობის შემაჯამებელი ინფორმაცია ცხრილშია წარმოდგენილი. როგორც ვხედავთ, მთელი ბოლო სვეტი ვარდისფრად არის შეღებილი. ჩვენი საინვესტიციო საქმიანობის ხუთი თვის განმავლობაში ყველა სტრატეგიაში მინუსში ვართ. მართალია, საბაზრო ინდექსი S&P-იც ამ 5 თვეში მინუსშია. მაგრამ ინდექსის დანაკარგები ნაკლებია, ვიდრე ჩვენი სტრატეგიების დანაკარგები: ინდექსმა დაახლოებით 3% დაკარგა, ხოლო ყველა სტრატეგიამ ერთად 8% დაკარგა.
რატომ ჩამორჩებიან ზოგჯერ სტრატეგიები ინდექსს
აქ მიზანშეწონილია აღინიშნოს AVI-სტრატეგიების ერთი მნიშვნელოვანი თავისებურება. ის, რასაც ახლა ვხედავთ, სულაც არ არის ბოლო შემთხვევა, როდესაც AVI-სტრატეგიები ინდექსს ჩამორჩებიან. ჩვენ ჩავატარეთ ათასობით ექსპერიმენტი, რომლებიც აჩვენებს, რომ არც ერთი სტრატეგია არ უსწრებს ბაზარს მუდმივად, თვიდან თვემდე.
ბაზარზე წინსწრების დადებითი შედეგი დროთა განმავლობაში გროვდება. აი, როგორ მუშაობს ეს:
ბაზრის შემცირებისას AVI-სტრატეგიის მიხედვით შედგენილი პორტფელი, საშუალოდ, სტატისტიკურად ბაზარზე მეტად განიცდის ვარდნას (რასაც დღესაც ვხედავთ). ბაზრის ზრდისას სტრატეგიის მიხედვით შედგენილი პორტფელი, საშუალოდ, სტატისტიკურად ბაზარზე მეტად იზრდება. სტრატეგიების მიხედვით შედგენილი პორტფელები უფრო ვოლატილურია, მაგრამ საშუალოდ უფრო შემოსავლიანიც არის, ვიდრე «ბაზარში» ინვესტირება.
აქედან გამოდის, რომ სტრატეგიით ინვესტირებისას ბაზრის ზრდაზე წინსწრების სიდიდე საშუალოდ უფრო მაღალია, ვიდრე ბაზრის შემცირებისას სტრატეგიით ინვესტირებისას წარმოქმნილი ვარდნები. ამიტომ გროვდება დადებითი ეფექტი - დროთა განმავლობაში აქტივები «სტრატეგიით» საშუალოდ იმდენად მაღლა აღმოჩნდება აქტივებზე «ბაზრით», რომ მათი რყევების მიუხედავად, აქტივები «სტრატეგიით» უკვე აღარასოდეს ხდება აქტივებზე «ბაზრით» დაბალი, დგება სტრატეგიის მუდმივი უპირატესობა საბაზრო ინდექსში ინვესტირებასთან შედარებით.
რამდენ ხანს უნდა ველოდოთ
როდის ხდება ეს? როდის ხდება AVI-სტრატეგიის უპირატესობა საბაზრო ინდექსში ინვესტირებასთან შედარებით აბსოლუტური? პასუხმა შეიძლება ზოგიერთს იმედი გაუცრუოს: საჭიროა 4-დან 7 წლამდე. მხოლოდ ასეთი დროის ინტერვალის გასვლის შემდეგ საინვესტიციო პორტფელი «სტრატეგიით» უკვე ბაზრის ნებისმიერი რყევის დროს აქტივების მოცულობით აჭარბებს «საბაზრო ინდექსში» ინვესტირებას დროის ნებისმიერ მომენტში.
დიდი დროა? ჩვენი აზრით, არა. ინვესტორს ხომ მარაგში 20-30 წელი აქვს ინვესტირებისთვის. მაგრამ თუ თქვენ გეჩვენებათ, რომ ეს ძალიან დიდი დროა და მზად არ ხართ ელოდოთ და რყევები აიტანოთ, მაშინ AVI-სტრატეგიები, როგორც ჩანს, თქვენი გზა არ არის.
P. S. უნდა აღინიშნოს, რომ AVI-სტრატეგიებთან მუშაობა პრინციპულად განსხვავდება საკრედიტო ბერკეტით მუშაობისგან. საკრედიტო ბერკეტით საბაზრო ინდექსში ინვესტირებისას თქვენ უბრალოდ აძლიერებთ ინდექსის რყევებს პლუსშიც და მინუსშიც ერთი და იმავე სიდიდით. ხოლო AVI-სტრატეგიების გამოყენებისას თქვენ პლუსში გადახრებს უფრო მეტად აძლიერებთ, ვიდრე მინუსში გადახრებს. ბოლო დებულება, რა თქმა უნდა, სამართლიანია საშუალოდ, სტატისტიკურად და არა ყოველი კონკრეტული მოძრაობისთვის. ამიტომ საჭიროა საკმარისი სტატისტიკის დაგროვება, რათა ეს გამოვლინდეს.
სკრინშოტები და უფრო ვრცლად აქ: https://gregbar.livejournal.com/945307.html
განხილვა Telegram-ში
კომენტარები ჯერ არ არის. იყავით პირველი!
შესვლა Telegram-ით. კომენტარი გამოჩნდება არხში პოსტის ქვეშ.