

Track-record # 5
Сегодня утро 24 марта, пришла пора подвести итоги за 5 месяцев инвестиций по четырём нашим реальным портфелям, сформированных по AVI-стратегиям на четырёх счетах в Interactive Brockers.
Вот скриншоты того, о чем нам сообщает IB (все данные на конец дня пятницы, 21 марта). Здесь: https://gregbar.livejournal.com/945307.html
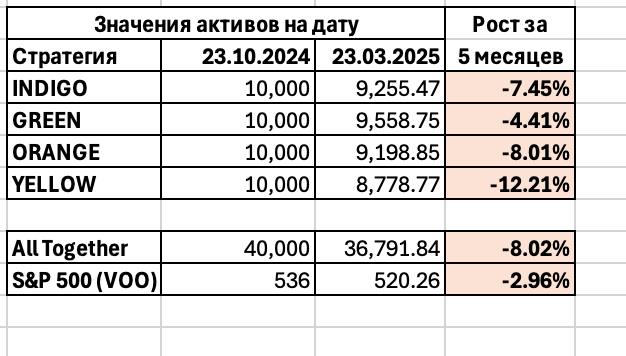
Сводная информация по состоянию наших счетов на сегодня представлена в таблице:
Как видим весь последний столбец окрашен розовым. За пять месяцев нашей инвестиционной деятельности мы в минусах по всем стратегиям. Правда, и рыночный индекс S&P тоже за эти 5 месяцев в минусе. Но потери индекса меньше, чем потери у наших стратегий: индекс потерял около 3%, а все стратегии вместе потеряли 8%.
Почему стратегии проигрывают индексу
Здесь уместно отметить одну важную особенность AVI-стратегий. То, что мы сейчас наблюдаем, - это далеко не последний раз, когда AVI-стратегии будут проигрывать индексу. Мы провели тысячи экспериментов, которые показывают, что ни одна из стратегий не обыгрывает рынок постоянно из месяца в месяц.
Положительный результат опережения рынка накапливается со временем. Вот как это работает:
При снижении рынка портфель, составленный по AVI-стратегии, в среднем, статистически просаживается сильнее рынка (что мы и видим сегодня). При росте рынка портфель, составленный по стратегии, растёт в среднем, статистически больше рынка. Портфели, составленные по стратегиям, более волатильны, но и более доходны в среднем, чем инвестирование «в рынок».
Отсюда получается, что величина опережения роста рынка при инвестировании по стратегии в среднем выше, чем просадки при инвестировании по стратегии, возникающие при снижении рынка . Поэтому накапливается положительный эффект - со временем активы «по стратегии» оказываются в среднем настолько выше активов «по рынку», что несмотря на их колебания уже никогда активы «по стратегии» не становятся ниже активов «по рынку», наступает постоянное превосходство стратегии над инвестированием в рыночный индекс.
Сколько нужно ждать
Когда же это происходит? Когда превосходство AVI-стратегии над инвестированием в рыночный индекс становится абсолютным? Ответ может разочаровать некоторых: требуется от 4 до 7 лет. Только по прошествии такого интервала времени инвестиционный портфель «по стратегии» уже теперь при любых колебаниях рынка превосходит по величине активов инвестирование «в рыночный индекс» в любой момент времени.
Долго? На наш взгляд, нет. Ведь у инвестора в запасе 20-30 лет инвестирования. Но если вам кажется, что это слишком долго, и вы не готовы ждать и терпеть колебания, то AVI-стратегии, видимо, не ваш путь.
P. S. Стоит отметить, что работа с AVI-стратегиями принципиально отличается от работы с плечом. При инвестиции в рыночный индекс с плечом вы просто усиливаете колебания индекса в плюс и в минус на одну и ту же величину. А при использовании AVI-стратегий вы усиливаете отклонения в плюс в большей степени, чем отклонения в минус. Последнее утверждение, конечно, справедливо в среднем, статистически, а не для каждого конкретного движения. Поэтому и надо накопить приличную статистику, чтобы оно проявилось.
Обсуждение в Telegram
Комментариев пока нет. Будьте первым!
Вход через Telegram. Комментарий появится под постом в канале.